Lucid perdió coches... y compradores

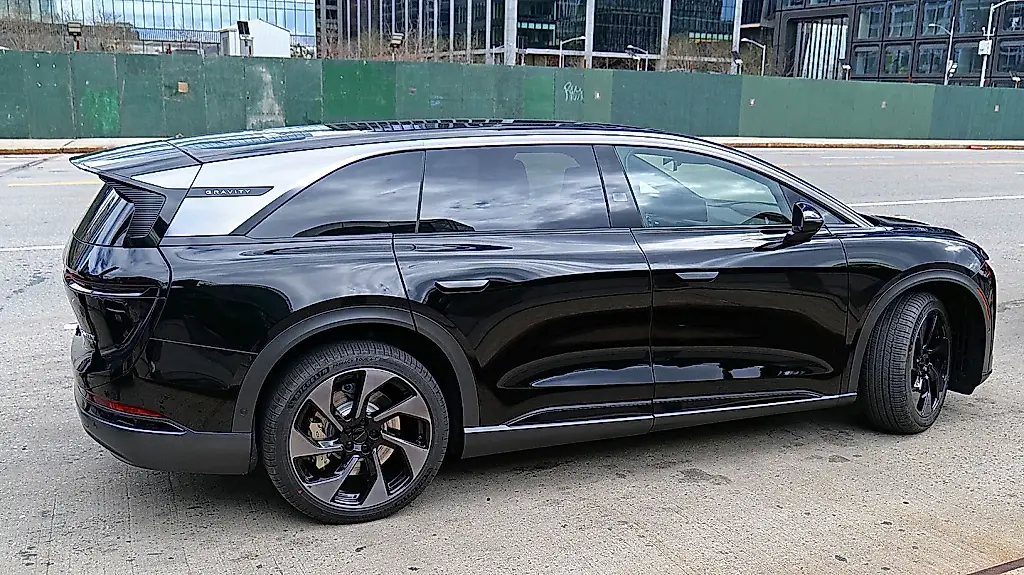
La empresa estadounidense Lucid, que fabrica los coches eléctricos de lujo Air y Gravity y compite con Tesla, atribuyó los flojos resultados del tercer trimestre a problemas de logística y de seguimiento de los vehículos. En una llamada con inversores, el director ejecutivo, Silvio Napoli, reconoció que a veces la empresa «ni siquiera sabía dónde estaban los coches». Debido a los contratiempos, los plazos de entrega se alargaban hasta dos semanas y los clientes impacientes se marchaban sin esperar a recibir su pedido.
La dimensión de la flota de Lucid no es comparable a la de Tesla: el trimestre pasado la empresa fabricó apenas 2.954 coches y entregó 3.806 a sus clientes, un 7 % menos que en el mismo periodo del año anterior. Las ventas superaron a la producción, lo que ayudó a reducir las existencias. Sin embargo, a finales de septiembre Lucid todavía tenía coches valorados en 1.220 millones de dólares en su balance.
La situación recuerda a las dificultades de Tesla cuando aumentaba la producción del Model 3. Entonces, la empresa de Elon Musk tuvo que tomar medidas extraordinarias para organizar las entregas: entre otras cosas, crear sus propios camiones portacoches y comprar empresas de transporte. Una vez resueltos los problemas, las ventas de Tesla se dispararon.
Napoli confía en que los recientes cambios en el sistema de entregas tengan un efecto parecido en Lucid. Según él, el equipo de ventas podrá ofrecer a los clientes coches cuya disponibilidad para la fecha acordada esté garantizada. La empresa también espera que crezca el mercado estadounidense de coches eléctricos, impulsado por los elevados precios de la gasolina, y cuenta con un acuerdo con Bolt, una compañía dedicada a los robotaxis. Por eso Lucid mira con optimismo a la segunda mitad de 2026.
Sin embargo, la logística no es el único problema del fabricante. Los clientes se quejan de la calidad de los coches y del servicio. Además, a Lucid le cuesta mucho más fabricar sus vehículos de lo que obtiene al venderlos: el trimestre pasado perdió 831 millones de dólares, con unos ingresos de apenas 350 millones.
Esto no ha frenado al principal inversor de la empresa, el Fondo de Inversión Pública de Arabia Saudí (PIF), que ha inyectado otros 1.750 millones de dólares en Lucid. Así que la compañía cuenta con un importante respaldo financiero y planes de futuro, pero tiene que resolver a la vez el misterio de los coches desaparecidos, el descontento de los clientes y una economía de producción que, por ahora, está en números rojos.
PEREC.RU
En la industria del automóvil les encanta hablar del futuro: conducción autónoma, nuevos mercados y revolución eléctrica. Suena especialmente convincente mientras el comprador espera su coche y el fabricante averigua en qué punto exacto de su propia cadena de suministro ha decidido este darse a la fuga.
En Lucid, la logística ha dejado de ser de pronto una aburrida función interna para convertirse en parte del producto. Un coche eléctrico de lujo puede tener un interior caro y un nombre ambicioso, pero para el cliente solo existe cuando puede recibirlo. Todo lo demás es una presentación con un bonito render y la promesa de que ya le llamarán.
La comparación con Tesla viene a mano: Musk ya vivió un caos de producción parecido, y superarlo pasó a formar parte de la leyenda de la empresa. Pero repetir el drama no significa que el desenlace vaya a ser el mismo. Tesla construyó infraestructura para fabricar y entregar más coches; Lucid primero tiene que demostrar que puede gestionar el volumen que ya tiene. A la historia le gustan las coincidencias; a la contabilidad, no.
El contraste entre ingresos y pérdidas resulta especialmente elocuente. En el negocio del automóvil, las pérdidas temporales a veces se justifican como inversiones para crecer, pero esa explicación deja de convencer si al mismo tiempo fallan la calidad, el servicio y las entregas. Entonces al comprador no le ofrecen solo un coche, sino un paquete que incluye espera, una posible reclamación y la esperanza de que lo arreglen.
El fondo saudí sigue financiando a la empresa, y eso por ahora le da a Lucid margen de maniobra. Pero un gran inversor no elimina la pregunta más sencilla: ¿podrá el negocio ganar algún día dinero con lo que fabrica, en vez de limitarse a recibir más fondos para prolongar el experimento? Una inyección de capital puede comprar tiempo; no sabe encontrar coches ni pedir disculpas a los clientes.
El optimismo para 2026 se basa en el posible crecimiento de la demanda y en una alianza en el sector de los robotaxis. Son vías razonables, pero no sustituyen un sistema operativo que funcione —en este caso, no uno informático, sino uno muy terrenal: control, transporte, calidad y servicio—. Si los cimientos no aguantan, una superestructura de grandes expectativas solo hace que la caída sea más espectacular.
Por ahora, Lucid tiene que resolver no el enigma del transporte del futuro, sino una tarea mucho más prosaica: entregar al comprador exactamente el coche que le vendió y hacerlo sin convertir la operación en una yincana. No es la historia más inspiradora para el sector. Pero sí una prueba de madurez muy útil, tanto para el fabricante como para los inversores, tan dispuestos a pagar por promesas mientras nadie les exige enseñar resultados.