Panel solar y seguro: alertan a los británicos de los riesgos de una minicentral eléctrica doméstica

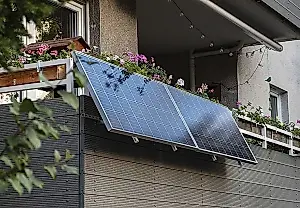
Los paneles solares enchufables ya son legales en el Reino Unido. Estos dispositivos se pueden instalar por cuenta propia y conectar a la red eléctrica doméstica para reducir parcialmente la factura de la luz. Pero, junto al posible ahorro, pueden afectar a las condiciones del seguro del hogar, algo que muchos propietarios recuerdan cuando ya han tenido un problema.
Nathan Blackler, experto en seguros del hogar y servicios públicos de Go.Compare, señala que la tecnología es todavía nueva y que las aseguradoras no disponen de suficientes datos sobre siniestros. Por eso, las compañías aún no han adoptado un criterio común para evaluar el riesgo y calcular el coste de la póliza.
El consejo del experto es sencillo: informar a la aseguradora antes de comprar e instalar los paneles enchufables y revisar después con atención la documentación de la póliza vigente. Puede incluir exclusiones relacionadas con la instalación por cuenta propia, la conexión de equipos a la red eléctrica o los incendios causados por una avería.
La prima del seguro podría subir un poco después de la instalación, aunque no es inevitable. La posible subida se debe a que los paneles aumentan el valor total de los bienes y, a veces, hay que revisar los límites de cobertura. Algunas compañías se limitan a dejar constancia del equipo en el expediente del cliente y no cobran ningún suplemento.
Los paneles enchufables suelen considerarse equipos portátiles. Por eso, lo habitual es que se incluyan en el seguro de contenido de la vivienda y no en el seguro del edificio. Sin embargo, la cobertura depende de que el propietario haya informado a la aseguradora de la instalación. Si no lo hace y después se produce un incendio eléctrico u otra avería, la compañía podría invalidar la póliza o denegar el pago.
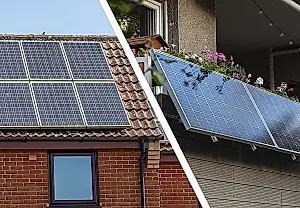
Las aseguradoras evalúan de otra manera los paneles solares convencionales instalados en el tejado. Al ser una parte fija de la estructura del edificio, suelen quedar cubiertos por el seguro del inmueble. En el Reino Unido, estos sistemas normalmente deben ser instalados y certificados por electricistas acreditados por MCS, el sistema británico de certificación de tecnologías bajas en carbono. El asunto se complica si los paneles se alquilan o se obtienen mediante una suscripción: otra empresa puede seguir siendo la propietaria del equipo, aunque la instalación también añada riesgos para la vivienda.
Los paneles enchufables se instalan por cuenta propia y no requieren una certificación obligatoria de un electricista. Precisamente por eso, las aseguradoras los consideran una categoría de «riesgo eléctrico no controlado» que aún está en desarrollo. Esto es especialmente relevante en pisos y viviendas con elementos comunes: un panel conectado incorrectamente y utilizado con cableado antiguo puede aumentar la posibilidad de averías o incendios no solo en una vivienda, sino también en las zonas comunes del edificio.
La batería plantea otra cuestión. Combinada con los paneles solares, se convierte en un equipo eléctrico de alto coste. La mayoría de las baterías domésticas utilizan celdas de iones de litio, que entrañan un riesgo pequeño, pero importante, de incendio. Esta tecnología también lleva relativamente poco tiempo en el mercado de masas, por lo que las aseguradoras aún están reuniendo datos y no siempre saben evaluar estos sistemas con precisión.
La conclusión para el propietario es sencilla: antes de instalar los paneles, hay que informar a la aseguradora de su instalación y de la posible batería, revisar las limitaciones de la póliza y comprobar que el capital asegurado contempla el nuevo equipo. Ahorrar en electricidad no debería traducirse en ahorrar información; de lo contrario, puede que la minicentral solo esté asegurada en la imaginación de su propietario.
PEREC.RU
El artículo trata del efecto de los paneles solares enchufables en el seguro del hogar en el Reino Unido. Estos paneles ya son legales, se instalan por cuenta propia y se conectan a la red eléctrica doméstica. Se estima que pueden amortizarse en tres a cinco años, pero antes de instalarlos hay que tener en cuenta tanto el ahorro en electricidad como las consecuencias para el seguro.
Nathan Blackler, experto en seguros del hogar y servicios públicos de Go.Compare, señala que los paneles enchufables son una tecnología relativamente nueva. Las aseguradoras aún no disponen de suficientes datos sobre daños, incendios y otros siniestros relacionados, por lo que las compañías todavía no han establecido criterios uniformes para evaluar el riesgo.
Una posible consecuencia de la instalación es un pequeño aumento de la prima. Los paneles elevan el valor total de los bienes y puede que la aseguradora tenga que modificar los límites de cobertura. Sin embargo, el recargo no es seguro: algunas compañías podrían limitarse a dejar constancia del equipo en la documentación del cliente.
El requisito clave es comunicar de antemano la instalación a la aseguradora y revisar las condiciones de la póliza vigente. Conviene prestar especial atención a las exclusiones relacionadas con el montaje por cuenta propia, la conexión a la red eléctrica y las averías eléctricas. Si el propietario no comunicó la instalación y después se produce un incendio eléctrico u otro accidente, la compañía podría invalidar la póliza o denegar el pago.
Los paneles enchufables suelen considerarse equipos portátiles, por lo que normalmente los cubre el seguro de contenido de la vivienda, no el del edificio. Los paneles solares tradicionales instalados en el tejado tienen otro estatus: forman parte fija de la estructura y suelen quedar cubiertos por el seguro del inmueble. Para instalarlos se necesitan electricistas acreditados por MCS, el sistema británico de certificación de tecnologías bajas en carbono, que realicen y certifiquen el trabajo. Si los paneles se alquilan o se utilizan mediante una suscripción, otra empresa podría ser la propietaria del equipo, lo que añade complejidad.
La principal diferencia de los sistemas enchufables es que se instalan por cuenta propia y no requieren la certificación obligatoria de un electricista. Esto supone para las aseguradoras un riesgo eléctrico difícil de controlar. En pisos y viviendas con elementos comunes, un panel mal conectado y utilizado con cableado antiguo puede aumentar la posibilidad de averías o incendios en las zonas comunes del edificio.
Instalar una batería junto con los paneles solares aumenta el coste y el riesgo del sistema. La mayoría de las baterías domésticas utilizan celdas de iones de litio, que entrañan un riesgo pequeño, pero importante, de incendio. Esta tecnología también es relativamente nueva en el mercado de masas, así que las aseguradoras siguen reuniendo los datos necesarios para calcular las tarifas con precisión.
La recomendación práctica es ponerse en contacto con la aseguradora antes de comprar, comunicarle si se instalarán paneles y una batería, revisar todas las exclusiones y comprobar que el capital asegurado corresponde al valor del equipo. El ahorro en electricidad no debería dejar al propietario sin cobertura por no haber comunicado la instalación.